국제 · 11월 7일
미국은 왜 중국의 핵심광물 장악을 깨지 못하나?
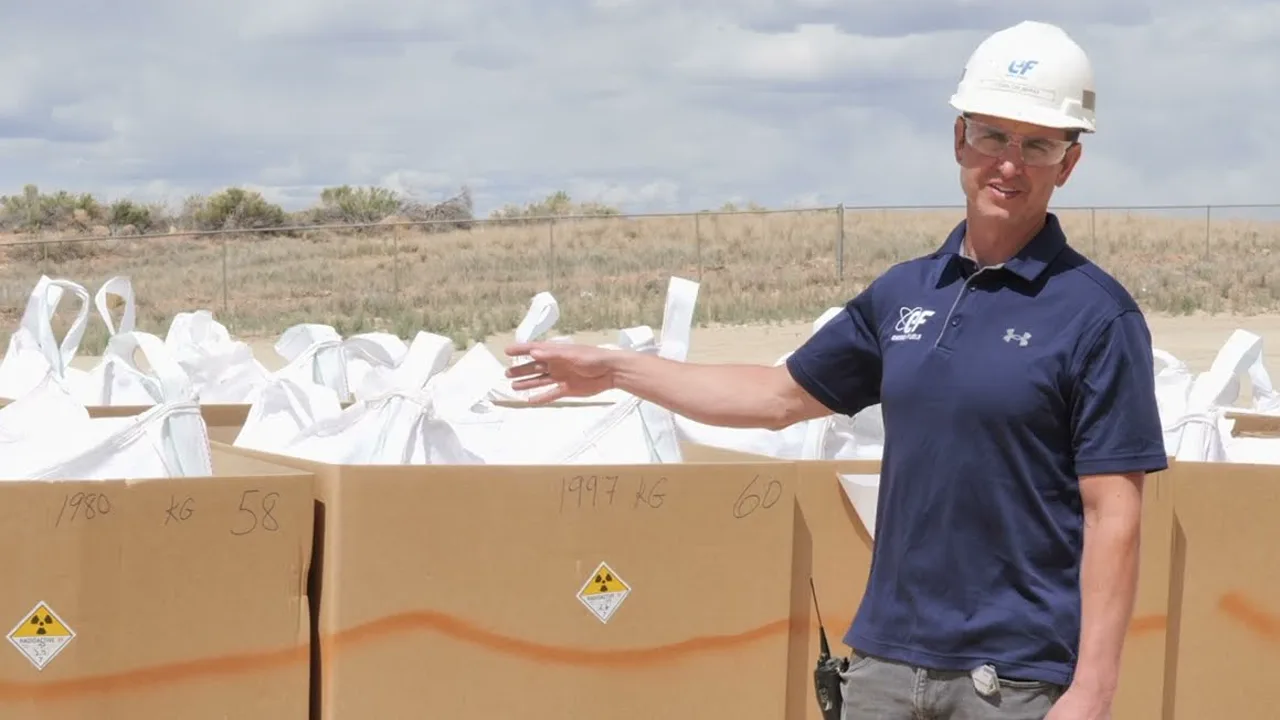
- 미국이 못 깨는 곳은 광산이 아니라 정제·분리 단계이고, 이 단계는 수익이 중국 가격에 묶여 민간 자본이 잘 들어오지 않는 데다 공장 하나를 가동하기까지 10~20년이 걸림
- BISI 집계로 중국은 경희토류 분리의 약 88%, 중희토류 분리의 약 97%를 차지하고, CSIS 집계로 미국은 2025년 희토류 소비의 약 3분의 2를 수입했음
- 미국 정부는 MP Materials 지분 4억 달러, kg당 110달러 가격하한 같은 직접 개입에 나섰지만, 이것이 해법인지 또 다른 시장 왜곡인지를 두고 논쟁이 이어지고 있음
- 중국의 2025년 10월 수출통제 유예는 2027년 1월 10일까지 연장됐고, 11월 18~19일 선전 APEC을 계기로 트럼프-시진핑 회담이 거론되고 있음
- 한국은 희토류 원료의 90% 가까이를 중국에서 들여오기 때문에 협상 결과가 자동차·배터리·방산 공급망에 바로 영향을 줌
배경
- 중국은 2025년 4월 4일 중·중희토류 7종과 관련 제품에 수출 허가제를 도입했음
- 2025년 10월 9일에는 희토류 5종을 추가하고, 중국산 희토류가 들어간 해외 제품에 역외 허가 규정을 걸고, 자석 제조 기술과 인력의 반출을 막는 쪽으로 통제를 넓혔음
- 2025년 10월 30일 부산 회담에서 중국은 10월 9일 조치를 2026년 11월 10일까지 1년 유예했고, 4월 조치는 그대로 남겼음
- 미국도 같은 기간 수출통제 '계열사 규칙'(50% 규칙)을 유예했음
- 2026년 9월 시진핑 방미 정상회담 뒤 이 유예는 2027년 1월 10일까지 연장됐음
- BISI는 이번 연장에 핵심광물에 관한 공동 문서 합의가 없었고 중국 발표에는 희토류 언급이 없었다고 지적함
- CSIS는 2025년 미국의 희토류 화합물·금속 국내 생산 8900t이 소비의 약 3분의 1에 그쳤고, 나머지 수입 1만 8100t 가운데 71%가 중국산이었다고 집계함
- CSIS는 수출 제한 뒤인 2025년 4~12월 중국의 대미 이트륨 수출이 17t으로 제한 전 8개월 동안의 333t보다 크게 줄었고, 항공우주 업계가 부족을 호소했다고 전함
구조 문제: 정제는 돈이 안 된다
- Foreign Affairs 기고에서 Tom Moerenhout와 Kevin Brunelli는 중국의 과잉생산이 주요 광물 가격을 끌어내려 기업들이 유망한 프로젝트에도 투자를 꺼린다고 분석함
- IEA는 2026년 7월 16일 보고서에서 2025년 세계 핵심광물 채굴·정제 투자가 9% 줄었다고 발표했음
- 같은 보고서에서 2023~2025년 공공 금융 약정은 650억 달러로 4배 넘게 늘었음
- IEA는 중국 밖에서는 희토류 가공 장비를 구하기 어렵고 숙련 인력과 기술도 부족하다고 짚음
- BISI는 서방 생산자들이 비용 상승과 환경 우려 때문에 1990년대부터 중간 가공 단계를 떠났다고 분석함
- Atlantic Council의 Alvin Camba는 2026년 9월 15일 UT 오스틴 강연에서, 용매추출·소성·금속환원·소결 같은 중간 공정을 중국이 쥐고 있어 채굴만 늘려서는 의존이 끝나지 않는다고 주장함
- Camba는 미국에 새 제련소를 지어 가동하기까지 10~20년이 걸리며, 앞으로 10년간 중간 공정에 400억~800억 달러를 넣어야 한다고 봄
- MP Materials는 2025년 4분기에 정부 가격 지원을 받아 흑자로 돌아섰음
시장 왜곡 문제: 중국의 가격 공세
- CSIS의 Gracelin Baskaran은 2025년 9월 5일 기고에서 중국에 '시장에 물량을 쏟아내고, 물러났다가, 다시 과잉생산한' 전력이 길다고 주장함
- Baskaran은 리튬 가격이 2022년 12월 톤당 6만 8114달러에서 2025년 6월 1만 달러 아래로 87% 떨어진 사례를 들었음
- Baskaran은 중국의 과잉생산 때문에 희토류 가격이 손익분기점보다 한참 아래로 내려갔다고 봄
- Camba는 2023년 리튬, 2024년 니켈처럼 중국 생산자들이 원할 때 가격을 내릴 수 있다고 지적함
- Reuters는 미국 광물업계 경영진이 중국의 국가 지원 생산자들이 가격을 깎아 경쟁자를 견제하고 민간 투자를 막을 수 있다고 주장한다고 전함
- Mountain Pass를 되살렸던 Molycorp은 희토류 가격 하락 속에 2015년 6월 파산보호를 신청했음
- 반대로 2026년 2월에는 중국 NdPr 산화물 가격이 kg당 123달러까지 올라 MP의 하한선 110달러를 넘었음
- Benchmark의 Neha Mukherjee는 이 상승의 원인으로 탄탄한 자석 수요와 중국의 '의도적 공급 관리'를 꼽음
- Reuters 칼럼니스트 Andy Home은 중국의 힘이 공급망 장악과 가격 결정권 두 곳에서 나오므로, 서방에는 생산 기반과 함께 자체 가격 체계가 필요하다고 주장함
- Andy Home은 MP 계약의 기준가가 중국 내 NdPr 지수라서 '미국 정부와 납세자가 중국 가격이 어디서 정해지느냐에 묶인다'고 지적함
제도 문제: 인허가와 환경규제
- S&P Global은 2024년 7월 보고서에서 미국 광산은 발견부터 생산까지 평균 29년이 걸려 잠비아(34년) 다음으로 길다고 분석함
- 같은 보고서에서 캐나다는 평균 27년, 호주는 20년이었음
- S&P Global은 인허가와 소송을 지연의 주된 원인으로 꼽음
- Mountain Pass 광산은 2002년 폐수 유출 사고 뒤 가동을 멈췄음
- BISI는 GAO 추정을 인용해 채굴부터 자석까지 국내 공급망을 모두 갖추는 데 최대 15년이 걸릴 수 있다고 전함
- 미 연방 인허가위원회는 2026년 9월 2일 South32의 애리조나 Hermosa 사업이 FAST-41 신속 인허가를 적용받은 광산 가운데 처음으로 연방 인허가를 마쳤다고 발표함
- Camba는 2029년까지 광업 인력 22만 1000명이 은퇴하는데 인증받은 야금학 과정은 14개뿐이라고 지적함
- Camba는 분리 화학·자석 배합 관련 지식재산이 해외 소유라서, 국방물자생산법으로 물자는 확보해도 처리 지식은 확보하지 못한다고 봄
해법 논쟁: 정부 지분과 가격하한
- 미 국방부는 2025년 7월 MP Materials 우선주 4억 달러어치를 사서 최대주주가 됐고, NdPr kg당 110달러 하한을 10년간 보장했음
- CSIS에 따르면 국방부는 10X 자석 공장 생산량 전부를 10년간 사들이기로 했고, 1억 5000만 달러 대출도 함께 내줬음
- CSIS는 트럼프 행정부가 5개 부처·기관을 통해 미국 내 희토류 역량 개발에 73억 달러 넘게 약정했다고 집계함
- Reuters는 정부가 Lithium Americas, Trilogy Metals, USA Rare Earth 등에도 지분을 잡았지만 이들에게는 가격하한을 주지 않았다고 전함
- 트럼프 행정부는 2026년 2월 2일 수출입은행 대출 100억 달러에 민간 자금을 더한 약 120억 달러 규모의 민간용 핵심광물 비축 계획 'Project Vault'를 발표했음
- 찬성 쪽 Baskaran은 가격하한, 구매 보장, 동맹 공동 비축 같은 장치가 없으면 중국이 언제든 공격적으로 시장에 돌아올 수 있다고 주장함
- Camba는 대출 보증 방식에서는 가격 하락 손실을 민간이 떠안기 때문에, 정부가 지분과 구매 계약으로 손실을 흡수해야 한다고 주장함
- Reuters는 2026년 1월 29일 행정부가 의회 예산 부족과 가격 설정의 어려움을 이유로 새 가격하한에서 물러서고 있다고 보도함
- 보도에 따르면 에너지부 Audrey Robertson 차관보는 업계에 '우리는 여러분을 떠받치러 온 게 아님'이라고 말했음
- 에너지부와 상무부는 보도가 사실이 아니라고 반박했음
- 소식통 2명은 MP의 110달러 하한 재원을 의회가 승인하지 않았다고 Reuters에 말했음
- 비판론자들은 가격이 떨어지면 정부가 보조금을 물어야 해서 납세자가 장기 부담을 떠안을 수 있다고 경고함
- Cato 연구소의 Scott Lincicome은 2026년 8월 기고에서 정부 지분투자가 철강·핵심광물 등 31건으로 불어났다며 '전형적인 자본 오배분'이라고 비판함
- Lincicome은 정부가 특정 회사에 투자하면 지원받지 못한 경쟁사가 더 위험해 보여 자본 조달 비용이 오른다고 주장함
반론과 쟁점
- Baskaran 같은 덤핑론 쪽은 중국이 가격을 눌러 경쟁자를 고사시킨다고 보지만, Benchmark는 2026년 가격 상승을 중국의 공급 관리 결과로 봄
- Andy Home은 두 현상의 뿌리를 가격 결정권이 중국에 있다는 같은 문제로 봄
- Moerenhout와 Brunelli는 앞으로의 위협이 광산 단계에서 온다고 보지만, Camba는 채굴을 늘려도 중간 공정이 없으면 의존이 끝나지 않는다고 봄
- BISI는 서방이 비용과 환경 우려로 중간 가공을 떠났다고 설명하지만, IEA와 Camba는 장비·인력·지식재산 부족을 함께 꼽음
- Baskaran과 Camba는 정부가 손실을 흡수해야 민간 자본이 들어온다고 보지만, Lincicome과 Reuters가 전한 비판론자들은 납세자 위험과 자본 오배분을 우려함
- Reuters는 미국이 가격하한에서 물러서면 공동 가격 지원 등을 논의해 온 일부 G7 파트너들과 노선이 갈릴 수 있다고 전함
- 일본 사례를 보면 Reuters는 Lynas의 2026년 1분기 디스프로슘·테르븀 생산이 8t이었다고 짚었는데, 2024년 중국의 대일 수출은 월 14t 수준이었음
- Project Blue의 David Merriman은 일본 기업들이 2010년 이후 쌓은 비축 덕분에 이번에는 덜 흔들리지만, 중국산 중희토류를 대체하는 데는 수년이 걸릴 것이라고 봄
- CSIS는 미국이 위기 때는 투자를 늘리고 잠잠해지면 줄여 온 전력이 있어서, 장기적으로 일관된 정책이 필요하다고 봄
앞으로 볼 것
- APEC 정상회의는 2026년 11월 18~19일 선전에서 열리고, 트럼프는 참석 의사를 밝혔음
- UPI는 트럼프-시진핑 회담이 가능성으로 거론될 뿐 아직 확정되지 않았다고 전함
- 통제 유예 시한이 2027년 1월 10일이라 선전에서 재연장 여부가 쟁점이 될 예정임
- 미 국방부의 중국산 희토류·자석 조달 금지는 2027년 1월 1일부터 시행될 예정임
- CSIS는 2026년 4월 시점에서 8개월 안에 생산능력이 크게 늘지 않으면 이 규정을 지키기 어려울 수 있다고 경고했음
- BISI는 MP Materials와 USA Rare Earth가 2028년 전에는 의미 있는 생산에 이르기 어렵고, 중국이 적어도 2030년까지 우위를 지킬 가능성이 높다고 전망함
- 한국은 희토류 원료의 90% 가까이, 전기차용 영구자석의 90% 이상을 중국에서 들여옴
- 중국은 2026년 1월 이재명 대통령의 방중 기간에 일본을 겨냥한 이중용도 품목 수출 금지와 제3국 우회 수출 제재 방침을 내놨음
- Reuters는 2025년 12월부터 중국의 대일 디스프로슘·테르븀·이트륨 산화물·갈륨 수출이 사실상 끊겼다고 보도함
- 고려아연은 2025년 12월 15일 미국 테네시주 클락스빌에 74억 달러 규모 제련소를 짓기로 했고, 미 국방부가 지분 40%를 갖는 합작사가 고려아연 지분 약 10%를 확보하는 구조임
- 이 제련소는 2029년까지 단계적으로 상업 가동에 들어가 아연·납·구리와 희소·전략금속 5100t을 생산할 계획임
해외 반응
CNBC·TLDR News Global 유튜브 댓글 가운데 내용 있는 것을 골라 옮김
- 캐내는 것과 가공·정제는 전혀 다른 일임. — CNBC 유튜브
- 어려운 건 독성이 매우 강한 부분을 어떻게 처리하느냐임.
- 언젠가는 시작해야 하고, 지금이 가장 좋은 때임.
- 중국은 지난 30년 동안 가공·정제 분야 특허를 2만 5000건 넘게 쌓았음. 15년째 중국을 우회하려는 일본도 7개 핵심 광물 가운데 2개에서만 부분적으로 성공했고 순도는 중국의 정제 수준에 한참 못 미침. 중국에는 희토류 전문 엔지니어를 해마다 수천 명씩 배출하는 대학이 7곳 있음. 서방이 상대해야 하는 게 이런 경쟁력임. 가능은 하지만 수십 년과 수백억 규모의 꾸준한 투자·연구개발이 필요함. — CNBC 유튜브
- 중국이 희토류 수출을 끊어도 직접 채굴·정제하면 된다는 말은 실제 수치를 따져 보면 그렇게 단순하지 않음. '안 팔면 직접 만들겠다'는 태도는 전형적인 중국식 사고방식이며 자립적이고 영웅적으로 들리지만, 현실에서는 기술이 아니라 규모의 문제임. 군용 레이더에 쓰이는 갈륨 100t을 생산하면 세계 생산량의 아마 10~20%를 차지하는 주요 공급자가 됨. 중국알루미늄 자료에 따르면 알루미나 2000만t을 정제할 때 갈륨 146t이 나옴. 따라서 갈륨 100t을 생산하려면 먼저 약 200억 달러가 드는 1500만t급 알루미나 정제소가 필요함. 알루미나를 그냥 버릴 수는 없으니 중국 최대급 알루미늄 생산업체에 맞먹는 750만t급 알루미늄 제련소도 필요함. 알루미늄 1t에는 전기 1만 3000kWh가 듦. — TLDR News Global 유튜브
- 중국 희토류 산업의 경쟁력은 '가공 능력이 있다'가 아니라 '대규모 가공 능력이 있다'는 데 있음. 희토류 가공은 비용이 커서 작은 회사는 감당하기 어려움. 중국은 연간 처리 능력이 각각 1만t을 넘는 대형 국유기업 두 곳을 세워서 이 문제를 풀었음. — CNBC 유튜브
- 1980년에는 미국이 지금 중국의 자리에서 세계 희토류 금속의 90%를 만들었음. 그 뒤 환경 규제가 산업을 미국 밖으로 밀어냈음. 그러니 문제는 미국이 할 수 있느냐가 아니라, 독성·오염 공정을 환경 규제에서 면제해 줄 의지가 있느냐임. — CNBC 유튜브
- 같은 수준이 아님. 당시의 중희토류 가공 기술 노하우와 처리 물량은 지금에 비할 바가 못 됨. 미국에는 이 분야의 기술 노하우가 없음. 중국은 희토류 가공·정제에서만 독자 기술을 3만 6000건 갖고 있음. 수십 년의 연구개발과 인적 투자가 쌓인 결과라 낡은 용광로를 다시 켜는 일과 다름.
- 오염 문제는 중국이 2014~2015년 새 가공·정제 방식을 도입하면서 해결됐음. 영상 속 미국 회사는 아직 예전 방식을 쓰는 것으로 보이는데, 이 방식은 최신 방식보다 물을 훨씬 많이 쓰고 수질 오염 관리에도 더 신경 써야 함. — CNBC 유튜브
- 중국이 희토류를 덤핑하지 않는다면 미국은 반겨야 하는 것 아님? 희토류가 '공급 과잉'이라면서! — CNBC 유튜브
- 중국은 다른 시장 참여자가 경쟁하지 못하게 하려고 희토류를 덤핑해 왔음.
- 이 영상에는 논리적 모순이 많음. 첫째, 중국이 가격을 인위적으로 낮춰 '덤핑'하는 거라면, 가격을 올리는 중국의 수출 제한을 미국이 지지해야 하는 것 아님? 둘째, 중국의 희토류 정제는 '더럽고 유독하다'고 하면서 미국 국내 생산 이야기에서는 환경 문제를 한마디도 하지 않음. — CNBC 유튜브
- 특히 둘째 지적에 동의함. Energy Fuels CEO는 미국 수요에 맞춰 생산을 늘리는 데 필요한 모든 것을 이미 터득한 것처럼 말함. 중국이 수십 년간 다듬어 온 상·하류 공급망 공정에도 여전히 심한 오염과 환경 위험이 있다면, 언론은 무슨 근거로 미국이 같은 일을 재현하는 데 지금 더 낫거나 앞으로 더 나을 거라고 생각하는지 궁금함.
- 미국이 이 광물의 채굴·정제를 그만둔 이유는 오염이 심하고 환경 규제 때문에 비용이 크게 올랐기 때문임. 그래서 업체들이 문을 닫았고 중국이 그 자리를 가져갔음. 중국은 같은 제약이 없어서 더 싸게 할 수 있음. 캘리포니아에서는 사실상 민주당 정책이 이 문제를 초래했음.
- 미국이 희토류 생산에서 국유기업 모델로 전환하고 있음. 미국 정부가 한 회사에 투자하고 가격을 보장해 주면 그 회사는 국유기업이 됨. — CNBC 유튜브
- MP Materials로 이미 어느 정도 그렇게 했음.
- 적어도 14년 전부터 알려진 문제였다는 게 가장 답답함. 진짜 문제는 국가 차원의 문제 관리와 전략 계획이 없다는 것임. 정치·경제 시스템이 제 역할을 못 했음. — CNBC 유튜브
- 단기적으로만 작동하는 정치·경제 시스템이라서 그럼. 장기 계획과 대형 사업에는 당장 수익이 나거나 높은 수익을 얻지 못하더라도 장기 투자가 필요한데, 금융·경제 시스템이 너무 조급하고 탐욕스러워서 그런 투자를 하지 못함.
- 유럽이 진짜 자립하려면 메르코수르 협정에 서명해야 함. EU 시장에 3억 명 이상이 더해지고, 세계 2위 희토류 매장국인 브라질과 교역하게 됨. 식품 가격도 훨씬 저렴해지고 유럽 산업이 다양한 원자재를 확보할 수 있게 됨. — TLDR News Global 유튜브
- 브라질은 중국 다음으로 희토류 매장량이 많지만 가공 기술이 없음. 희토류가 '희귀'한 건 자연에 드물어서가 아니라 가공이 어려워서임.
- 30년 전으로 돌아가 처음부터 다시 시작하는 것 말고는 중국의 희토류 독점을 깰 방법이 없음. — TLDR News Global 유튜브
- 미국은 스프루스파인을 중심으로 반도체·태양광 산업용 고순도 석영(HPQ)에서 매우 지배적인 위치에 있으며, 아마 세계 공급의 70~90%를 담당할 것임. 이를 협상 지렛대로 쓸 수 있음.
출처
- CSIS (Gracelin Baskaran·Meredith Schwartz) csis.org
- BISI (Ipek Kara) bisi.org.uk
- AFP (Khaleej Times) khaleejtimes.com
- Reuters (BNN Bloomberg) bnnbloomberg.ca
- Reuters (Kitco) kitco.com
- Reuters (Kitco) kitco.com
- UT Austin Energy Institute (Alvin Camba, Atlantic Council) energy.utexas.edu
- Foreign Affairs (Tom Moerenhout·Kevin Brunelli) foreignaffairs.com
- S&P Global press.spglobal.com
- Engineering News (Reuters) engineeringnews.co.za
- China Briefing china-briefing.com
- UPI upi.com
- Wikipedia (APEC China 2026) en.wikipedia.org
- The Diplomat thediplomat.com
- Korea JoongAng Daily koreajoongangdaily.com
- 뉴데일리 biz.newdaily.co.kr
- Al Jazeera (Reuters) aljazeera.com
- The Korea Herald koreaherald.com
- Reuters (Kitco) kitco.com
- Creamer Media (Mining Weekly) newsletter.en.creamermedia.com
- New Straits Times (Andy Home, Reuters 칼럼) nst.com.my
- Cato Institute (Scott Lincicome) cato.org
- BusinessDay (Gracelin Baskaran) businessday.co.za
- Bloomberg bloomberg.com
- Mining.com mining.com
- 미 연방 인허가위원회 (Permitting Council) permitting.gov
- Wikipedia (Mountain Pass Rare Earth Mine) en.wikipedia.org
- San Bernardino County Sentinel sbcsentinel.com
- Mining Digital miningdigital.com
- businessday.co.za businessday.co.za